Domain nichtzahler.de kaufen?
Wir ziehen mit dem Projekt
nichtzahler.de um.
Sind Sie am Kauf der Domain
nichtzahler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nichtzahler.de kaufen?
Was ist der IBAN Code?
Der IBAN-Code, auch bekannt als International Bank Account Number, ist eine standardisierte internationale Nummer, die zur Identifizierung von Bankkonten verwendet wird. Er besteht aus einem Ländercode, einer Prüfziffer, einer Bankleitzahl und einer Kontonummer. Der IBAN-Code ermöglicht es, Zahlungen innerhalb von Europa schnell und sicher abzuwickeln, da er die eindeutige Identifizierung des Bankkontos des Empfängers ermöglicht. Er wird häufig bei grenzüberschreitenden Überweisungen verwendet und ersetzt die früher üblichen nationalen Kontonummern. Der IBAN-Code ist in vielen Ländern gesetzlich vorgeschrieben und muss bei internationalen Transaktionen angegeben werden. **
Was ist IBAN und Swift Code?
Was ist IBAN und Swift Code? IBAN steht für International Bank Account Number und ist eine standardisierte internationale Nummer, die zur Identifizierung eines Bankkontos verwendet wird. Der Swift Code (auch BIC genannt) steht für Society for Worldwide Interbank Financial Telecommunication und ist ein eindeutiger Code, der Banken bei internationalen Geldtransfers identifiziert. Beide Codes sind wichtig, um sicherzustellen, dass Gelder korrekt und sicher über internationale Grenzen hinweg transferiert werden können. IBAN und Swift Code sind standardisierte Formate, die von Banken auf der ganzen Welt verwendet werden, um internationale Transaktionen zu erleichtern. **

Ähnliche Suchbegriffe für IBAN-Code
Top-Angebote
Produkte zum Begriff IBAN-Code:


-
Ist die Gläubiger ID die IBAN?
Nein, die Gläubiger ID ist nicht die IBAN. Die Gläubiger ID ist eine eindeutige Kennung, die einem Gläubiger zugeordnet wird und für die Abwicklung von SEPA-Lastschriften benötigt wird. Die IBAN hingegen ist die internationale Bankkontonummer, die zur Identifizierung eines Bankkontos verwendet wird. Beide sind wichtige Identifikationsnummern im Zahlungsverkehr, haben jedoch unterschiedliche Zwecke und Funktionen. Es ist wichtig, die Unterschiede zwischen den beiden zu verstehen, um eine reibungslose Abwicklung von Zahlungen sicherzustellen. Hast du noch weitere Fragen zu diesem Thema? **
-
Wird nur der PIN-Code geändert oder auch IBAN, BIC und Kartennummer?
Wenn du deinen PIN-Code änderst, änderst du nur den Zugangscode zu deinem Bankkonto. Die IBAN, BIC und Kartennummer bleiben unverändert, da sie zur Identifizierung deines Kontos und deiner Karte verwendet werden und nicht direkt mit dem PIN-Code zusammenhängen. **
-
Wie lautet die Forderung der Advanzia Bank in der Inkasso-Mahnung?
Die Forderung der Advanzia Bank in der Inkasso-Mahnung könnte beispielsweise die Rückzahlung eines offenen Kreditbetrags, die Begleichung von Zinsen oder die Zahlung von Mahngebühren beinhalten. Es ist wichtig, den genauen Inhalt der Mahnung zu überprüfen, um die genaue Forderung zu erfahren. **
-
Wie kann man die Gläubiger-ID in eine IBAN umwandeln?
Die Gläubiger-ID kann nicht direkt in eine IBAN umgewandelt werden, da es sich um unterschiedliche Identifikationsnummern handelt. Die Gläubiger-ID wird verwendet, um einen Gläubiger eindeutig zu identifizieren, während die IBAN eine internationale Bankkontonummer ist. Wenn man die IBAN eines Gläubigers benötigt, muss man die entsprechenden Bankdaten des Gläubigers haben und diese in das IBAN-Format umwandeln. **

Wann tritt Zahlungsverzug ein und welche Folgen hat er für Gläubiger und Schuldner?
Zahlungsverzug tritt ein, wenn der Schuldner eine fällige Zahlung nicht fristgerecht leistet. Für den Gläubiger bedeutet dies, dass er Verzugszinsen verlangen kann und möglicherweise auch Schadensersatzansprüche geltend machen kann. Der Schuldner muss im Verzug auch die Kosten für Mahnungen und Inkassomaßnahmen tragen. **
Welche Zahlungsfrist Bei Mahnung?
"Welche Zahlungsfrist bei Mahnung?" ist eine wichtige Frage, die sich viele Verbraucher stellen, wenn sie eine Mahnung erhalten. Die Zahlungsfrist bei einer Mahnung kann je nach Unternehmen und Vertragsbedingungen variieren. In der Regel beträgt die Zahlungsfrist jedoch 14 Tage ab Erhalt der Mahnung. Es ist wichtig, diese Frist einzuhalten, um weitere Mahnkosten oder rechtliche Schritte zu vermeiden. Sollte die Zahlungsfrist nicht eingehalten werden können, ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Ratenzahlung oder eine Verlängerung der Frist zu vereinbaren. Es ist empfehlenswert, die Zahlungsfrist und alle Vereinbarungen schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff IBAN-Code:
-
Was ist der IBAN Code?
Der IBAN-Code, auch bekannt als International Bank Account Number, ist eine standardisierte internationale Nummer, die zur Identifizierung von Bankkonten verwendet wird. Er besteht aus einem Ländercode, einer Prüfziffer, einer Bankleitzahl und einer Kontonummer. Der IBAN-Code ermöglicht es, Zahlungen innerhalb von Europa schnell und sicher abzuwickeln, da er die eindeutige Identifizierung des Bankkontos des Empfängers ermöglicht. Er wird häufig bei grenzüberschreitenden Überweisungen verwendet und ersetzt die früher üblichen nationalen Kontonummern. Der IBAN-Code ist in vielen Ländern gesetzlich vorgeschrieben und muss bei internationalen Transaktionen angegeben werden. **
-
Was ist IBAN und Swift Code?
Was ist IBAN und Swift Code? IBAN steht für International Bank Account Number und ist eine standardisierte internationale Nummer, die zur Identifizierung eines Bankkontos verwendet wird. Der Swift Code (auch BIC genannt) steht für Society for Worldwide Interbank Financial Telecommunication und ist ein eindeutiger Code, der Banken bei internationalen Geldtransfers identifiziert. Beide Codes sind wichtig, um sicherzustellen, dass Gelder korrekt und sicher über internationale Grenzen hinweg transferiert werden können. IBAN und Swift Code sind standardisierte Formate, die von Banken auf der ganzen Welt verwendet werden, um internationale Transaktionen zu erleichtern. **
-
Ist die Gläubiger ID die IBAN?
Nein, die Gläubiger ID ist nicht die IBAN. Die Gläubiger ID ist eine eindeutige Kennung, die einem Gläubiger zugeordnet wird und für die Abwicklung von SEPA-Lastschriften benötigt wird. Die IBAN hingegen ist die internationale Bankkontonummer, die zur Identifizierung eines Bankkontos verwendet wird. Beide sind wichtige Identifikationsnummern im Zahlungsverkehr, haben jedoch unterschiedliche Zwecke und Funktionen. Es ist wichtig, die Unterschiede zwischen den beiden zu verstehen, um eine reibungslose Abwicklung von Zahlungen sicherzustellen. Hast du noch weitere Fragen zu diesem Thema? **
-
Wird nur der PIN-Code geändert oder auch IBAN, BIC und Kartennummer?
Wenn du deinen PIN-Code änderst, änderst du nur den Zugangscode zu deinem Bankkonto. Die IBAN, BIC und Kartennummer bleiben unverändert, da sie zur Identifizierung deines Kontos und deiner Karte verwendet werden und nicht direkt mit dem PIN-Code zusammenhängen. **
Ähnliche Suchbegriffe für IBAN-Code
-
Zebra CS60, Tragbares Barcodelesegerät, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,GS1 Dat (QR-Code), Barcode Scanner, SchwarzExtrem vielseitig mit einzigartigem konvertierbarem Design Der äusserst vielseitige Taschenformat-Scanner der CS60-Serie passt sich jedem Workflow an. Das bahnbrechende Design bietet hervorragenden Investitionsschutz, da Sie problemlos zwischen kabelgebundenem und kabellosem Betrieb, Handheld- und Freihandbetrieb wechseln können, wenn sich Ihre Anforderungen ändern. An beliebige Arbeitsabläufe anpassbar Als kabelloser Taschenformat-Scanner ist der CS60 klein genug, um ihn in die Tasche zu stecken oder an einem Trageband zu tragen. Und als kabelgebundener Scanner bietet der CS60 kompakte Handheld- oder Freihand-Scanfunktionen für den Kassenschalter, den Selbstbedienungs-Kiosk und viele andere Anwendungsbereiche. Egal ob Sie anfänglich ein kabelgebundenes oder ein kabelloses Modell erwerben, können Sie den Modus jederzeit ändern. Modernste Mobilität Mit induktiver Qi-Aufladung, NFC-Kopplung in Sekundenbruchteilen, Bluetooth 5.0 mit WLAN-freundlichem Modus, 18-Stunden-Akku und Virtual Tether-Auffindefunktionen ist der kabellose CS60 problemlos tragbar, wenn Mobilität wichtig ist. Einfache Konfiguration und Verwaltung DataCapture DNA ist eine einzigartige Sammlung von Tools, mit denen Sie Implementierung, Aktualisierung, Fehlerbehebung, Verwaltung und Anwendungsentwicklung für Ihr Geschäft vereinfachen können.769,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
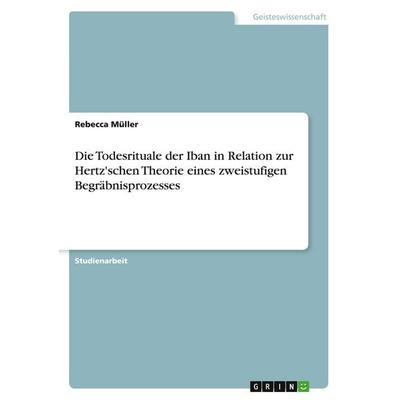
Die Todesrituale der Iban in Relation zur Hertz'schen Theorie eines zweistufigen Begräbnisprozesses, Taschenbuch von Rebecca Müller, GRIN,Die Todesrituale Der Iban In Relation Zur Hertz'schen Theorie Eines Zweistufigen Begräbnisprozesses, Taschenbuch Von Rebecca Müller, Grin, 978-3-638-95655-0, Seitenanzahl: 2013,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Forderung der Advanzia Bank in der Inkasso-Mahnung?
Die Forderung der Advanzia Bank in der Inkasso-Mahnung könnte beispielsweise die Rückzahlung eines offenen Kreditbetrags, die Begleichung von Zinsen oder die Zahlung von Mahngebühren beinhalten. Es ist wichtig, den genauen Inhalt der Mahnung zu überprüfen, um die genaue Forderung zu erfahren. **
-
Wie kann man die Gläubiger-ID in eine IBAN umwandeln?
Die Gläubiger-ID kann nicht direkt in eine IBAN umgewandelt werden, da es sich um unterschiedliche Identifikationsnummern handelt. Die Gläubiger-ID wird verwendet, um einen Gläubiger eindeutig zu identifizieren, während die IBAN eine internationale Bankkontonummer ist. Wenn man die IBAN eines Gläubigers benötigt, muss man die entsprechenden Bankdaten des Gläubigers haben und diese in das IBAN-Format umwandeln. **
-
Wann tritt Zahlungsverzug ein und welche Folgen hat er für Gläubiger und Schuldner?
Zahlungsverzug tritt ein, wenn der Schuldner eine fällige Zahlung nicht fristgerecht leistet. Für den Gläubiger bedeutet dies, dass er Verzugszinsen verlangen kann und möglicherweise auch Schadensersatzansprüche geltend machen kann. Der Schuldner muss im Verzug auch die Kosten für Mahnungen und Inkassomaßnahmen tragen. **
-
Welche Zahlungsfrist Bei Mahnung?
"Welche Zahlungsfrist bei Mahnung?" ist eine wichtige Frage, die sich viele Verbraucher stellen, wenn sie eine Mahnung erhalten. Die Zahlungsfrist bei einer Mahnung kann je nach Unternehmen und Vertragsbedingungen variieren. In der Regel beträgt die Zahlungsfrist jedoch 14 Tage ab Erhalt der Mahnung. Es ist wichtig, diese Frist einzuhalten, um weitere Mahnkosten oder rechtliche Schritte zu vermeiden. Sollte die Zahlungsfrist nicht eingehalten werden können, ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Ratenzahlung oder eine Verlängerung der Frist zu vereinbaren. Es ist empfehlenswert, die Zahlungsfrist und alle Vereinbarungen schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.